
Калькулятор NPV и IRR
ЧДД и внутренняя норма доходности по Методике оценки эффективности инвестпроектов № 313
| r, % | Σ 1/(1+r)^t за 5 лет | NPV эталона, руб. |
|---|---|---|
| 10 | 3,7908 | 137 241 |
| 12 | 3,6048 | 81 433 |
| 15 | 3,3522 | 5 659 |
| 16 | 3,2743 | −17 712 |
Калькулятор NPV и IRR онлайн 2026 — ЧДД и внутренняя норма доходности по Методике № 313
Калькулятор NPV и IRR отвечает на главный вопрос инвестора: создаёт ли проект стоимость при моей норме дисконта и какова его внутренняя доходность. Чистый дисконтированный доход считается по Методике оценки эффективности инвестиционных проектов (Минэкономики, Минфин, Госстрой РФ, 31.03.1994 № 313): разновременные потоки приводятся к начальному шагу нормой дисконта, и ЧДД равен превышению приведённых результатов над приведёнными затратами. При постоянном годовом потоке NPV = −I0 + CF·Σ 1/(1+r)^t, а внутренняя норма доходности IRR решает уравнение NPV = 0: это предельная ставка, при которой проект ещё не убыточен.
Норма дисконта привязывается к приемлемой доходности капитала — на практике к ключевой ставке ЦБ РФ с премией за риск. Эталон: вложения 1 млн руб., поток 300 тыс. руб. пять лет при r = 12 % дают NPV = 81 433 руб. и IRR ≈ 15,24 % — проект эффективен, окупаемость с дисконтированием около 3,8 года. Интуиция «вложения вернутся за три года» системно обманывает: без дисконтирования дальние потоки весят столько же, сколько сегодняшние. Введите инвестиции, поток, горизонт и ставку — калькулятор NPV и IRR выдаст ЧДД, ВНД, оба срока окупаемости и вердикт.
Формулы калькулятора NPV и IRR
Чистый дисконтированный доход при постоянной норме дисконта: NPV = −I0 + CF·Σt=1..n 1/(1+r)^t — приведение разновременных показателей к начальному шагу по Методике № 313; ЧДД > 0 — проект принимается, ЧДД < 0 — отклоняется.
Внутренняя норма доходности IRR — ставка, при которой NPV = 0: −I0 + CF·Σ 1/(1+IRR)^t = 0; калькулятор решает уравнение половинным делением на отрезке 0–1000 % с точностью 1e-7. Проект оправдан, пока IRR > r.
Эталон: I0 = 1 000 000 руб., CF = 300 000 руб., n = 5 лет, r = 12 %: Σ 1/(1,12)^t = 3,6048, NPV = −1 000 000 + 1 081 433 = 81 433 руб., IRR = 15,24 % — проект эффективен; простой срок 3,3 года, с дисконтированием ≈ 3,8 года.
Нормативная база: Методика № 313 и норма дисконта
Калькулятор NPV и IRR следует определениям официальной Методики оценки эффективности инвестиционных проектов:
| Показатель | Определение Методики № 313 | Критерий решения |
|---|---|---|
| ЧДД (NPV) | Превышение интегральных результатов над интегральными затратами с дисконтированием | NPV > 0 — принимается |
| Норма дисконта E | Приемлемая для инвестора норма дохода на капитал | База — ключевая ставка ЦБ + премия за риск |
| ВНД (IRR) | Ставка, при которой ЧДД = 0 | IRR > E — проект оправдан |
| Срок окупаемости | Рекомендуется определять с использованием дисконтирования | Сравнение с горизонтом инвестора |
| Постоянный поток | ЧДД вычисляется по формуле для постоянной нормы дисконта | CF одинаков по годам горизонта |
Что двигает NPV сильнее всего
Пять рычагов чувствительности дисконтированного эффекта:
- Норма дисконта. Каждый пункт r съедает дальние потоки: при r = 12 % пять лет дают коэффициент 3,6048, при 15 % — 3,3522, и NPV эталона падает с 81 тыс. до 5,7 тыс. руб. Привязка к ключевой ставке ЦБ РФ делает ставку живой переменной.
- Горизонт расчёта. Шестой год потока 300 тыс. руб. добавляет к NPV эталона около 152 тыс. руб. приведённой стоимости: обрезка горизонта на этапе бизнес-плана занижает эффект длинных проектов.
- Равномерность потока. Модель постоянного CF оптимистична для проектов с ramp-up: сдвиг трети потока на поздние годы при том же суммарном CF снижает NPV на десятки процентов из-за дисконта.
- Точка вложения. I0 нулевого шага не дисконтируется; размазывание вложений по годам стройки уменьшает приведённые затраты и улучшает NPV — эффект, который игнорирует «окупаемость в лоб».
- Инфляция и цены. Методика различает базисные и прогнозные цены: смешивание номинальных потоков с реальной ставкой (или наоборот) даёт системную ошибку знака; потоки и ставка должны быть в одних ценах.
Рабочая схема: I0 и CF по плану проекта → норма дисконта от ключевой ставки ЦБ с премией → калькулятор NPV и IRR даёт ЧДД, ВНД и окупаемость → анализ чувствительности r ± 2–3 п.п. → решение по знаку ЧДД и запасу IRR над ставкой. ЧДД и ВНД не отменяют проверку ликвидности: дисконтированный срок окупаемости дольше горизонта инвестирования означает, что возврат вложений остаётся за хвостом проекта, даже когда ЧДД положителен.
Практические примеры расчёта NPV и IRR
Эталон: 1 млн руб., 300 тыс. руб./год, 5 лет, r = 12 %. Σ 1/(1,12)^t = 3,6048; приведённые потоки 1 081 433 руб. минус вложения: NPV = 81 433 руб., IRR = 15,24 % — проект эффективен; простой срок 3,3 года, дисконтированный ≈ 3,8 года — запас IRR над ставкой 3,2 п.п.
Та же экономика при r = 16 %. Σ 1/(1,16)^t = 3,2743; NPV = −1 000 000 + 982 288 = −17 712 руб.: проект неэффективен при дорогой деньге, хотя IRR прежние 15,24 % — ставка финансирования выше внутренней доходности.
Длинный горизонт: 10 лет при r = 12 %. Σ 1/(1,12)^t = 5,6502; NPV = −1 000 000 + 1 695 066 = 695 066 руб.: удвоение горизонта кратно подняло ЧДД при том же потоке — длинные инфраструктурные проекты чувствительны к горизонту.
Поток вдвое меньше: 150 тыс. руб./год, 5 лет, r = 12 %. NPV = −1 000 000 + 540 716 = −459 284 руб., IRR ≈ 0 % (поток лишь возвращает половину вложений): проект отклоняется; без дисконтирования «окупаемость 6,7 года» маскировала убыток внутри горизонта.
Чувствительность к ставке: r = 14 %. Σ 1/(1,14)^t = 3,4331; NPV = −1 000 000 + 1 029 930 = 29 930 руб.: запас эффективности тает на 51 тыс. руб. за два пункта ставки — проект живёт на дешёвых деньгах и требует фиксации стоимости финансирования в договоре.
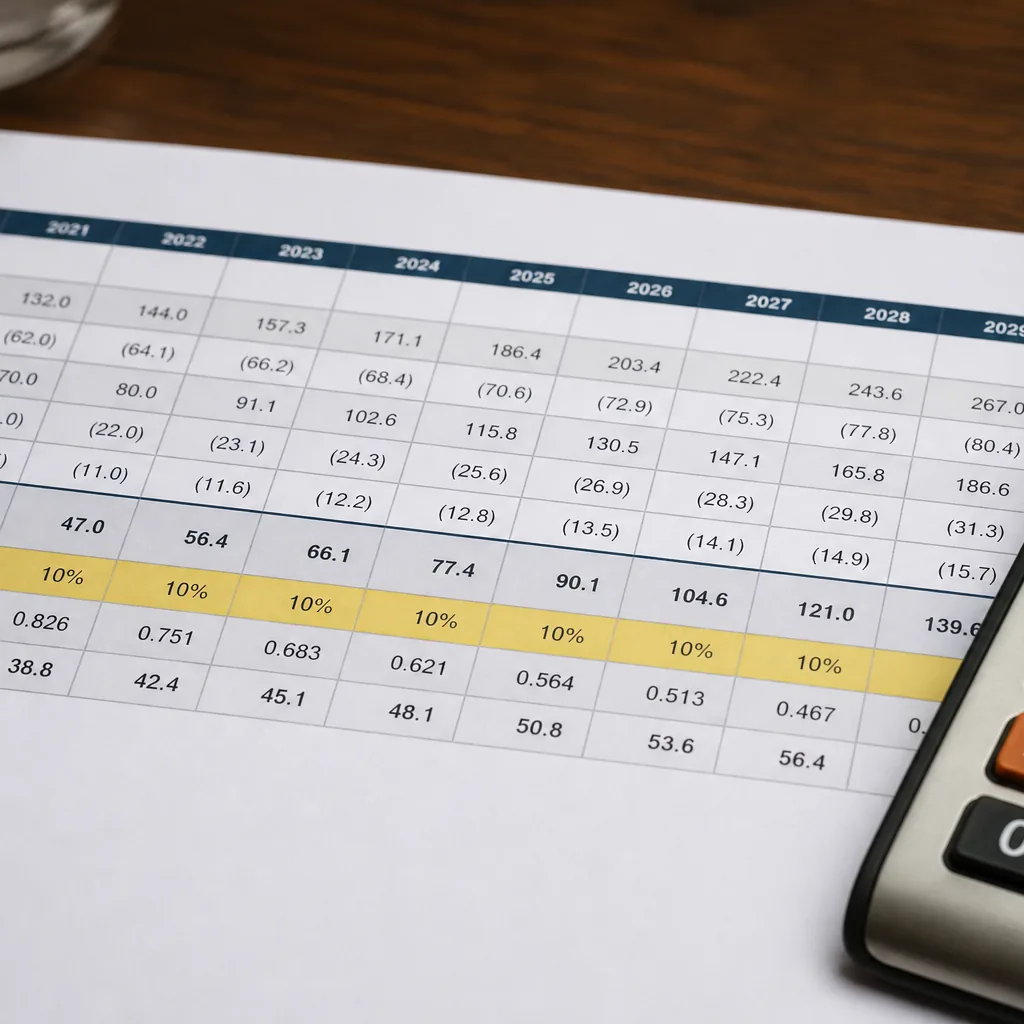
Как сверить расчёт NPV и IRR с финансовым планом
Сверяйте CF с отчётом о движении денежных средств, а не с прибылью: амортизация и начисления не являются потоком; калькулятор NPV и IRR ждёт чистый денежный поток после налогов. Таблица потоков сверяется с планом движения денежных средств по годам: знак и величина CF важнее бухгалтерской прибыли, которую калькулятор NPV и IRR сознательно не использует.
Стройте таблицу чувствительности: NPV при r = база, база±2, база±4 п.п. и при CF ±10 %: знак ЧДД во всех ячейках — признак устойчивого проекта, смена знака — повод пересмотреть структуру финансирования.
Помните о границах модели: постоянный поток и одна норма дисконта; проекты с реинвестициями, несколькими волнами вложений (несколько знаков потока) могут иметь несколько IRR — для них Методика предписывает модифицированную норму доходности и погодно-табличный ЧДД.
Калькулятор NPV и IRR: границы расчёта
Калькулятор NPV и IRR считает ЧДД по формуле Методики № 313 для постоянного годового потока и постоянной нормы дисконта, IRR решением уравнения ЧДД = 0, простой и дисконтированный срок окупаемости, вердикт по знаку ЧДД и соотношению IRR и r. Определения сверены 07.09.2026 с текстом Методики (Минэкономики, Минфин, Госстрой РФ, 31.03.1994 № 313).
Не считает: неравномерные и многоволновые потоки с несколькими IRR (MIRR), номинальные и реальные цены с инфляционной поправкой, налоговые щиты амортизации, стоимость капитала WACC по структуре финансирования, вероятностные сценарии и имитационное моделирование.
FAQ
Что такое NPV простыми словами?
Чистый дисконтированный доход — разница между приведённой к сегодняшнему дню суммой будущих потоков и вложениями: NPV = −I0 + CF·Σ 1/(1+r)^t. Для вложений 1 млн руб. при потоке 300 тыс. руб. пять лет и r = 12 % приведённая сумма потоков 1 081 433 руб., значит NPV = 81 433 руб. — проект добавляет стоимости.
Чем IRR отличается от NPV?
NPV измеряет эффект в рублях при заданной норме дисконта, а IRR — это ставка, при которой NPV обращается в ноль: внутренняя доходность самого проекта. Для эталона IRR ≈ 15,24 %: проект выдерживает финансирование до этой ставки, тогда как NPV отвечает на вопрос «сколько стоимости создаст» при ваших 12 %.
Какую норму дисконта подставлять?
Методика № 313 определяет норму дисконта как приемлемую для инвестора норму дохода на капитал. Практика: ключевая ставка ЦБ РФ как безрисковая база плюс премия за риск проекта (отрасль, размер, стадия). Для чувствительности считайте NPV при r ± 2–3 п.п. и смотрите знак эффекта.
Что значит отрицательный NPV?
ЧДД < 0 означает, что приведённые потоки не покрывают вложения при данной норме дисконта: проект разрушает стоимость и по Методике отклоняется. Отрицательный NPV при высоком r и положительный при низком — сигнал чувствительности: проект живёт только на дешёвых деньгах.
Зачем дисконтированный срок окупаемости?
Простой срок I0/CF игнорирует цену времени: 1 млн при 300 тыс. «окупается» за 3,3 года, но с дисконтированием при 12 % окупаемость наступает в четвёртом году (≈3,8). Методика № 313 рекомендует именно дисконтированный срок: он честнее сравнивает проекты с разной длиной потока.
Источники: «Методика оценки эффективности инвестиционных проектов» (Минэкономики РФ, Минфин РФ, Госстрой РФ, 31.03.1994 № 313, 2-я ред.): чистый дисконтированный доход ЧДД, норма дисконта, срок окупаемости с дисконтированием; Ключевая ставка Банка России — базовый ориентир безрисковой нормы дисконта; Динамические методы оценки эффективности: NPV = −I0 + Σ CFt/(1+r)^t и IRR как ставка, при которой NPV = 0. Обновлено: 16.09.2026. Расчёт справочный: инвестиционные решения принимаются по полному финансовому плану и Методике № 313 с учётом рисков.
Введите инвестиции, годовой поток, горизонт и ставку — калькулятор NPV и IRR выдаст ЧДД, внутреннюю норму доходности и окупаемость по Методике № 313. Показывает нормативный минимум режима, а не фактический счётчик: калькулятор npv и irr считает по тем же пунктам норматива, что и эта статья. Если исходные изменились, калькулятор npv и irr пересчитает результат за секунду — держите ссылку под рукой. Ссылку на калькулятор npv и irr держите под рукой: нормативы обновляются, и расчёт вместе с ними. Перед покупкой материалов прогоните калькулятор npv и irr ещё раз — правка проекта дешевле переделки. Калькулятор npv и irr считает по действующей редакции нормативов, без устаревших таблиц.